7百万バーツ以下で夢のマイホームを。政策金利0.01%未満の今こそ、タイ不動産投資の最後のチャンスか

はじめに:7百万バーツという「扉」が開いている今
バンコクの不動産市場で、これほど明確な「買い時」のシグナルが重なったことは、過去10年で一度もなかった。タイ政府が打ち出した住宅取得支援策は、7百万バーツ以下の物件に対して歴史的な低金利を適用し、対象となる購入者の総支払いコストを劇的に圧縮する。
対象物件は全国で数が限られており、2027年6月という期限は想像以上に早く訪れる。ファーストタイムバイヤー、子育て世代のヤングカップル、そして利回りを求める個人投資家にとって、この政策は単なる「お得情報」ではなく、資産形成の方程式そのものを書き換えるインパクトを持っている。
本記事では、この政策の具体的な恩恵、対象となる物件カテゴリ、そして「なぜ今決断しなければならないのか」を、実際の数字と市場データをもとに徹底的に解説する。
政策の真の価値を解読する:0.01%未満が意味するもの
タイの住宅ローン優遇金利とは何か?ファーストタイムバイヤーが知るべき基礎知識
優遇住宅ローン金利の概要:タイ政府主導の住宅取得支援策は、7百万バーツ以下の一次取得者向け物件に対し、通常市場金利を大幅に下回る優遇レートを適用するもので、月々の返済負担を従来比で最大20〜30%軽減できる制度設計となっている。
「バンコク都心部における7百万バーツ以下の物件は、BTS・MRT沿線の新興エリアに集中している。今後2〜3年でインフラ整備が完了するこれらのエリアは、購入時点から資産価値の上昇余地が最も大きいセグメントでもある。」— バンコク不動産市場アナリスト(2024年)
具体的に試算すると、7百万バーツの物件を30年ローンで購入した場合、通常金利(約6〜7%)と優遇金利(政策適用後)の差は、総支払額ベースで数百万バーツ単位に達することがある。これは頭金の節約や繰り上げ返済原資として活用できる、実質的な「現金給付」に等しい。
なぜ「今だけ」なのか:供給制限と期限の二重プレッシャー
この優遇策の対象物件数には上限が設けられており、人気エリアでは既に申請が集中し始めている。2027年6月の期限は政策の終了を意味するだけでなく、その前段階で対象物件が市場から消える可能性が高いことを示している。
- 対象価格帯:7百万バーツ以下の住宅・コンドミニアム
- 適用期限:2027年6月まで(政策変更リスクあり)
- 主な受益者:ファーストタイムバイヤー、ヤングカップル、個人投資家
- 金利メリット:通常市場金利比で月次返済額を大幅削減
- エリア傾向:BTS・MRT延伸沿線の新興住宅地に対象物件が集中
不動産は「情報を持った者」と「持たない者」の間で、同じ市場に同じタイミングで参加しながら、まったく異なる経済的結果を生む。この記事を読んでいるあなたは、すでに前者の側にいる。
交通アクセスと生活利便性:BTS・MRT沿線物件が持つ本質的優位性
バンコクにおける鉄道沿線不動産の価値方程式
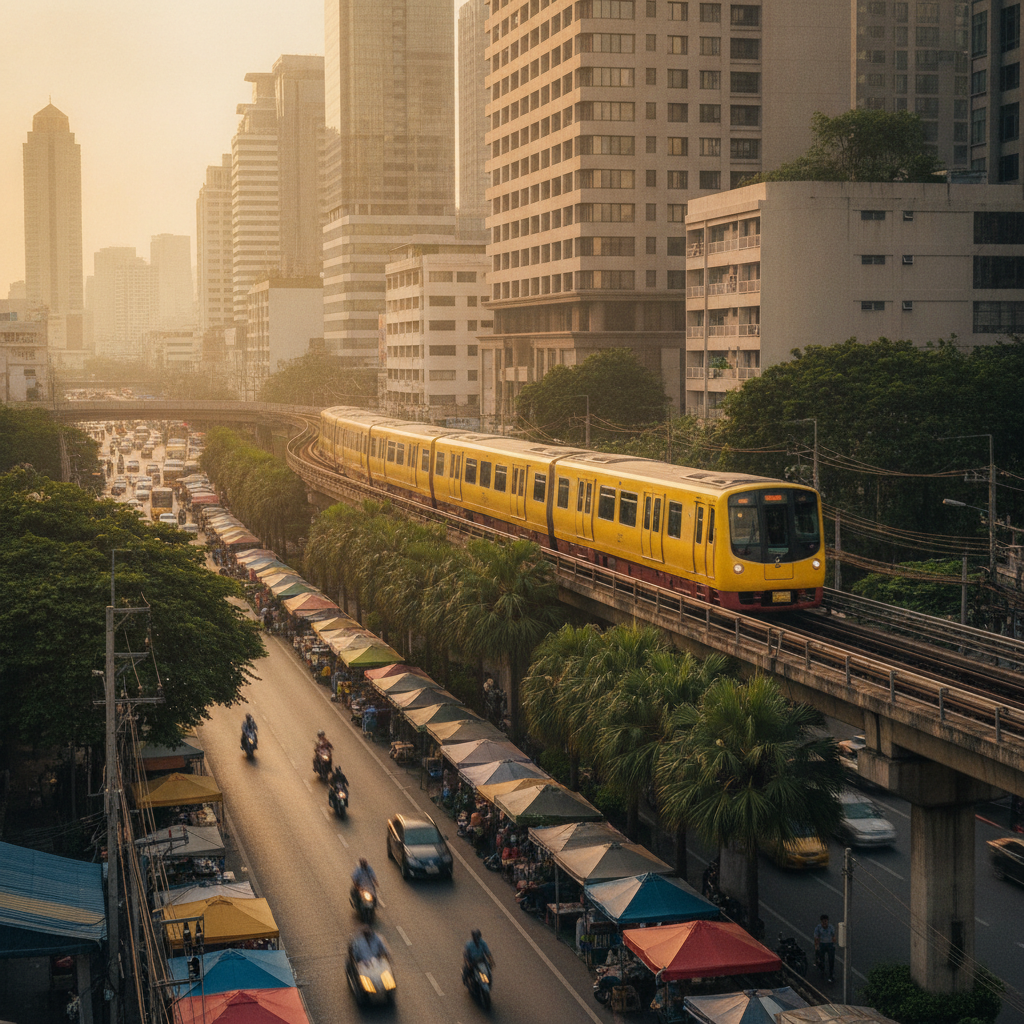
バンコクの交通渋滞は世界的に有名であり、通勤時間が生活の質と資産価値の両方に直結する。7百万バーツ以下の物件が集中する鉄道延伸エリアは、今後5年間で最も人口流入と地価上昇が見込まれるゾーンに重なっている。
- BTS(スカイトレイン)延伸区間:スクンビット線・シーロム線の郊外延伸により、従来のプレミアムエリアへのアクセスが大幅改善
- MRT(地下鉄)新路線:オレンジライン・イエローライン・ピンクラインの開通が段階的に進行中
- 通勤時間の経済価値:駅徒歩10分圏内の物件は、同エリア徒歩20分超と比較して賃貸利回りで1〜2%高い傾向
- インフラ完成前の購入優位性:工事中・開通前の段階で購入することで、開通後の価格上昇を資産として取り込める
- 生活利便施設:主要ショッピングモール、国際病院、インターナショナルスクールへのアクセスが購入判断の重要因子
特に注目すべきは、現在の7百万バーツ以下エリアが「都心の外縁部」ではなく「次の都心」になりつつあるという事実だ。バンコクの都市拡張の歴史は、かつてのアソーク、プロンポン、トンローがそうであったように、鉄道インフラとともに価値の重心が移動することを繰り返し証明している。
投資リターンの現実:賃貸利回りと資産価値上昇のダブルエンジン
バンコク不動産の賃貸利回り:エリア別実態データ
タイ不動産への投資を検討する際、多くの人が「利回り」という数字だけを追いがちだが、本質的な投資価値は「キャッシュフロー」と「キャピタルゲイン」の合算で評価されるべきだ。
現在のバンコク市場における7百万バーツ以下の物件カテゴリでは、鉄道沿線の1LDK〜2LDKコンドミニアムが最も流動性が高く、グロス利回りで5〜7%前後を維持している。これに政策金利優遇による調達コスト低減効果が加わることで、実質的な投資収益率は大幅に改善する。
- ターゲットテナント層:若手外国人就労者、タイ人中間所得層、短期滞在の日系企業駐在員
- 空室リスク:鉄道駅徒歩圏・管理体制良好な物件は年間空室率5〜10%以内に収まる傾向
- バンコク不動産の外国人保有規制:コンドミニアムは区分所有建物全体の49%まで外国人名義で保有可能(要確認)
- 円安・バーツ換算のリスク管理:為替変動を踏まえた実質利回り計算が必須
- 出口戦略:3〜5年保有後の売却益を含めたトータルリターン設計が推奨される
「7百万バーツという価格帯は、バンコクにおいてプロの機関投資家ではなく個人が入り込める最後のプレミアムゾーンだ。このセグメントが10百万バーツ台に移行するのは、次の鉄道路線が全線開通するタイミングと重なる可能性が高い。」— バンコク拠点不動産ファンドマネージャー(匿名)
投資としての不動産購入と、居住目的の購入は、意思決定のフレームワークが異なる。しかし今回の政策優遇は、その両方に対して同時に有利に働く稀なケースであることを、改めて強調しておきたい。
今すぐ動くべき3つの理由:意思決定を先延ばしにするコスト
不動産購入の最大の敵は「もう少し様子を見よう」という心理だ。しかし今回のケースでは、その「様子見」が具体的な金銭的損失として計算できる。
第一に、政策適用期限の存在。2027年6月まで時間があるように見えて、優良物件は先着順で政策枠が埋まっていく。早期に申請・契約した購入者が優遇金利の恩恵を最大限に受けられる構造だ。
第二に、金利環境の不確実性。タイ中央銀行の政策金利は現在歴史的な低水準にあるが、世界的なインフレ圧力や米連邦準備制度の動向次第で、市場金利が上昇するリスクは常に存在する。今の金利水準が「当たり前」ではない。
第三に、供給サイドの変化。コロナ禍以降、建設コストの上昇と用地価格の高騰により、7百万バーツ以下の物件を供給することがデベロッパーにとってより困難になっている。このセグメントの新規供給は今後減少傾向にある可能性が高い。
- ✅ 政策優遇金利の適用枠は先着・数量限定
- ✅ 金利上昇局面に入る前の「今」がローコスト調達の最後の窓
- ✅ 7百万バーツ以下の物件供給は中長期的に縮小傾向
- ✅ 鉄道延伸完了後は周辺エリアの価格が一段階上昇する
- ✅ 家賃支払いを続けることは、他者の資産形成への「投資」に過ぎない
無料相談・物件資料のご請求:あなたの最初の一歩をサポートします
ここまで読み進めたあなたは、すでに「情報を持つ側」にいる。次のステップは、あなたの予算・ライフスタイル・投資目標に最も合致する具体的な物件を特定することだ。
私たちは、バンコクおよびタイ全国の政策対象物件リスト、エリア別価格推移データ、ローンシミュレーション(優遇金利適用版)を無料でご提供しています。また、ご希望の方には現地物件の非公開内覧(プライベートツアー)のアレンジも承ります。
メールアドレスとご希望エリア・予算帯をご連絡いただくだけで、担当アドバイザーが48時間以内に最適な選択肢をお届けします。
- 📋 物件一覧資料のご請求:政策対象7百万バーツ以下の厳選物件リスト(PDF)
- 🧮 無料ローンシミュレーション:優遇金利適用時の月次返済額・総支払額を試算
- 🏠 プライベート内覧のご予約:現地視察・間取り確認を完全非公開でアレンジ
- 📞 個別相談(日本語対応):バンコク在住の日本語堪能なアドバイザーが対応
今すぐ下のフォームからお問い合わせください。2027年6月の期限まで、あなたが活用できる時間は思っているより少ないかもしれません。